Cómo funciona
Los tipos de plan, y qué esconde la cuota baja
La cuota inicial de un 70/30 es más baja que la de un plan común, pero el auto no sale menos. La diferencia no desaparece: queda esperándote.
Firmaste con una cuota que podías pagar y hoy es otra cosa. Entender cómo se calcula es lo que te dice si estás ante un aumento contractual o ante un problema.
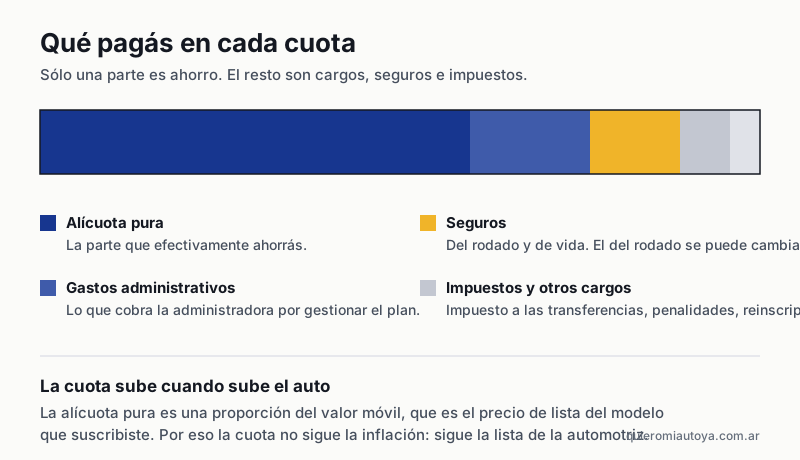
La cuota de un plan de ahorro no sigue la inflación: sigue el precio de lista del vehículo. Se calcula como una proporción del valor móvil, así que cada vez que la automotriz actualiza la lista, la cuota se mueve con ella. Ese mecanismo es contractual. Lo que sí se discute es otra cosa: que el valor móvil aplicado no se corresponda con el modelo suscrito, que los gastos administrativos crezcan por encima de lo pactado, o que al firmar te hayan informado una proyección de cuota que el propio contrato desmentía.
Esta es la parte que casi nadie explica al momento de firmar, y es la que hace que el aumento se sienta arbitrario cuando no lo es.
Si querés el mecanismo completo —el grupo, la cuota, la adjudicación— está en cómo funciona un plan de ahorro. Acá va directo a por qué sube.
En un plan de ahorro, la cuota no es un monto fijo actualizado por inflación. Es una proporción del precio de lista del vehículo — lo que en el contrato se llama valor móvil. Si el plan es a 84 cuotas, cada cuota pura equivale aproximadamente a 1/84 del valor del auto en ese momento.
La consecuencia es directa: cuando la automotriz actualiza su lista de precios, tu cuota se mueve con ella, en el mismo porcentaje. No hay un tope de inflación, ni un índice intermedio que amortigüe. Si el modelo aumentó 40% en seis meses, tu cuota también.
Sumado a la cuota pura hay otros conceptos —gastos administrativos, seguro de vida, seguro del rodado— que se calculan de maneras distintas y que también inciden.
Que el mecanismo sea contractual no significa que cualquier cuota que te llegue sea correcta. Estos son los puntos donde efectivamente hay materia:
El valor móvil aplicado no corresponde a tu modelo. Si suscribiste un modelo determinado y te están valuando otro —una versión superior, un modelo que reemplazó al tuyo, una configuración distinta— la base del cálculo está mal, y todo lo que sigue también.
Los conceptos accesorios crecieron por encima de lo pactado. Los gastos administrativos suelen tener un tope contractual expresado en porcentaje. Vale la pena verificar que se respete.
Lo que te informaron al firmar. Este es el punto más frecuente y el menos mirado. Si en la venta te mostraron una proyección de cuotas, un simulador o un cuadro que no advertía con claridad que el valor era móvil y podía multiplicarse, hay una discusión sobre información al consumidor que es independiente de la corrección aritmética del cálculo. Lo desarrollamos en cuando te vendieron el plan diciéndote otra cosa.
Conceptos que aparecieron después. Cargos que no estaban en las primeras cuotas y se incorporaron sin explicación.
Podés hacer buena parte de esto sin ayuda, y sirve tengas o no un reclamo:
Si el número te da razonablemente parecido, el aumento es el mecanismo funcionando. Si te da muy distinto, ahí hay algo que pedir por escrito.
Una nota a la administradora, por un medio que deje constancia, solicitando:
Con esas tres respuestas —o con la negativa a darlas— ya se puede saber si hay algo que reclamar.
Esta es la parte que casi nadie completa, y es la que convierte un enojo en un reclamo con forma. Cuatro pasos, en orden:
1. El pedido por el canal oficial. Mail o formulario de la administradora, nunca sólo por teléfono. Anotá la fecha y, si te dan uno, el número de gestión.
2. La espera, con fecha. Dale un plazo razonable —dos semanas es un criterio sensato— y ponelo por escrito en el propio pedido: «solicito respuesta dentro de los diez días hábiles». El plazo lo fijás vos en la nota: sirve para mostrar después que esperaste.
3. La reiteración, por un medio que deje constancia. Si no hubo respuesta, el paso siguiente es una nota formal. Qué tiene que decir, cómo se manda y a qué domicilio, está en qué tiene que decir tu carta documento. En ese texto incluí siempre tu número de grupo y orden, qué pedís exactamente y desde cuándo lo venís pidiendo.
4. El registro. Guardá el pedido original, el acuse, la reiteración y cualquier respuesta, aunque sea evasiva. Una negativa por escrito vale tanto como una respuesta: prueba que preguntaste y que no te contestaron.
Si después de esto la administradora sigue sin darte el detalle de tu cuota, o te contesta algo que no cierra, contanos qué pasó: te decimos si hay reclamo.
La reacción más común frente a una cuota impagable es dejar de pagar. Es también la que más suele complicar la situación después: la mora modifica tu posición dentro del grupo y debilita el reclamo justo cuando más falta hace estar en regla.
Si la cuota se volvió insostenible, hay más de un camino, y la mayoría funciona mejor antes de entrar en mora que después.
Como mecanismo, no. La cuota móvil está prevista en el contrato y es lo que permite que el fondo alcance para comprar la unidad cuando toque adjudicarla. Lo que puede ser cuestionable es cómo se aplicó ese mecanismo en tu caso concreto, o qué te informaron al firmar.
No es lo habitual y no conviene plantearlo así. El reclamo suele apuntar a otra cosa: revisar cómo se compuso la cuota, si los conceptos que la integran son los pactados, y si la información previa a la firma fue completa y veraz.
Casi nunca, y menos sin asesorarse antes. La mora cambia tu situación dentro del grupo y suele empeorar la posición para reclamar. Hay alternativas —revisar la composición de la cuota, evaluar la baja, ceder el plan— que conviene mirar mientras todavía estás en regla.
La cuota inicial de un 70/30 es más baja que la de un plan común, pero el auto no sale menos. La diferencia no desaparece: queda esperándote.
Qué exigir por escrito antes de aceptar un modelo que vos no elegiste.
Qué leer en el contrato antes de presentar la baja, y en qué orden.
Cumpliste con todas las cuotas y la unidad sigue sin adjudicarse. Antes de resignarte o de dejar de pagar, hay tres cosas que conviene pedir por escrito.
Ofreciste cuotas adelantadas para adelantar la entrega, no saliste adjudicado y ese dinero nunca volvió ni apareció imputado. Es uno de los reclamos más frecuentes.
Esperaste años, por fin te lo entregaron, y ahora vive en el taller. La garantía alcanza a más de uno, y la concesionaria no puede desentenderse.
Te hablaron de una entrega en seis meses, de una bonificación, de una cuota que se mantenía. Nada de eso estaba en el contrato, y eso no lo vuelve irrelevante.
Saliste del plan hace tiempo, o el grupo ya cerró, y la devolución que te dijeron que iba a llegar al final no llega, llega incompleta o llega sin ninguna explicación.
Esperaste años, salió la adjudicación, y antes de darte la llave aparece una lista de gastos que nadie te había mencionado. Esa lista se puede pedir por escrito y se puede discutir.
Un plan caído no es un plan perdido. Según en qué momento estés, puede rehabilitarse pagando la deuda, o convertirse en un haber que te corresponde cobrar cuando cierre el grupo.
El auto es tuyo, pero en el Registro figura con una garantía a favor de la administradora. Hasta que esa prenda no se cancele, no lo podés vender ni transferir.
Esa diferencia es lo que analizamos. Escribinos por WhatsApp al +54 9 11 5105-7323 y te decimos si hay reclamo. La primera consulta no tiene costo y no te compromete a nada.
¿No sos de mandar audios? Dejanos los datos y te contactamos nosotros, en menos de 24 horas hábiles.
Recibimos tu consulta
La vamos a leer y te escribimos en menos de 24 horas hábiles.
Si WhatsApp no se abrió, seguí la conversación por acá.