Situación
La cuota se disparó y ya no la podés sostener
Cómo verificar vos mismo si tu cuota está bien calculada.
No es un crédito ni un ahorro a plazo fijo. Es un grupo de gente que junta plata todos los meses para comprar autos de a uno, y casi todo lo que sorprende después está en esa frase.
Un plan de ahorro reúne a un grupo cerrado de personas que aportan una cuota mensual a un fondo común, y con ese fondo se compran vehículos que se entregan de a uno. La cuota no es fija: se calcula sobre el valor de lista del modelo, así que sube cuando sube el precio del auto. Cada mes hay un acto de adjudicación en el que la unidad se asigna por sorteo o por licitación, entre los suscriptores que están al día. Quien recibe el auto sigue pagando las cuotas que faltan y el vehículo queda prendado a favor de la administradora hasta cancelar el plan. Si el grupo termina y nunca adjudicaste, corresponde la devolución de lo aportado según las condiciones del contrato.
Un plan de ahorro no es un crédito —nadie te presta plata— y no es un ahorro a plazo fijo —no vas juntando un saldo tuyo que podés retirar—.
Es esto: un grupo cerrado de personas aporta una cuota mensual a un fondo común, y con ese fondo se compran autos que se van entregando de a uno por mes. Vos financiás el auto de otro hoy, para que el grupo financie el tuyo cuando te toque.
Casi todo lo que después sorprende sale de esa frase. Si el auto se entrega de a uno y sos ciento veinte, la espera no es un problema del plan: es el plan.
Es lo primero que conviene tener claro, porque cuando algo falla cada uno señala al otro.
| Quién | Qué hace | Dónde aparece |
|---|---|---|
| La automotriz | Fabrica el auto y publica el precio de lista | En la marca del plan |
| La administradora | Cobra las cuotas, organiza las adjudicaciones y entrega las unidades | En el contrato que firmaste |
| La concesionaria | Te vendió el plan y, en general, te entrega el auto | En el mostrador donde fuiste |
La administradora es la que administra tu plan, y es una sociedad distinta de la automotriz y de la concesionaria. Su razón social está en tu solicitud de adhesión: si no sabés cuál es, buscala ahí antes que nada.
Acá está el corazón del sistema, y es lo que menos se explica al vender.
La cuota se calcula sobre el valor móvil: el precio de lista del modelo, informado por la automotriz. No sobre lo que valía el auto el día que firmaste. Sobre lo que vale hoy.
Dentro de la cuota hay varias cosas:
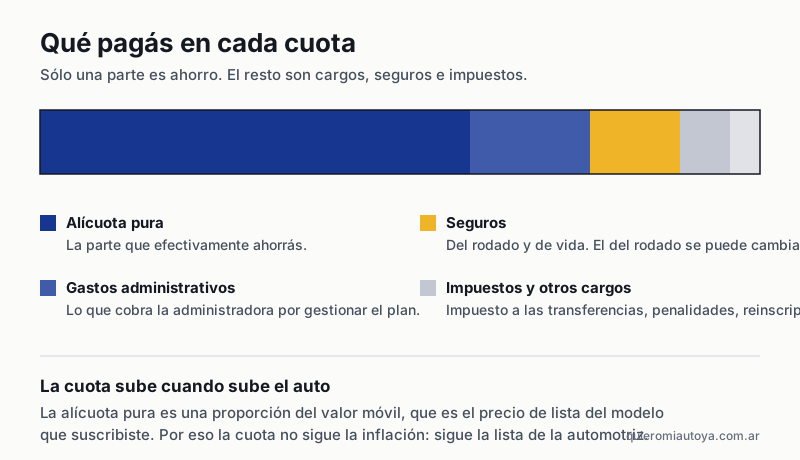
De ahí sale la respuesta a la pregunta más frecuente del vertical: la cuota sube porque subió el precio del auto, no porque alguien la haya aumentado por su cuenta. Eso es legítimo y está en el contrato. Lo que no es normal es que suba más que la lista, que aparezcan conceptos que nadie explicó, o que la proyección que te mostraron al vender no se parezca en nada a lo que pasó: eso está en se me disparó la cuota.
Todos los meses hay un acto de adjudicación, y participan los suscriptores que están al día. Hay dos formas de que te toque:
Que no te toque durante años no es un incumplimiento: es cómo funciona el sorteo. Que te digan al vender que “en seis meses lo tenés” sí es otra cosa, y es una de las consultas que más llegan.
Cuando adjudicás, el auto es tuyo pero el plan sigue. Quedan dos cosas abiertas:
Y si tu plan es de cuota reducida, en ese momento aparece además la parte del valor que no venías pagando. Eso está explicado en los tipos de plan.
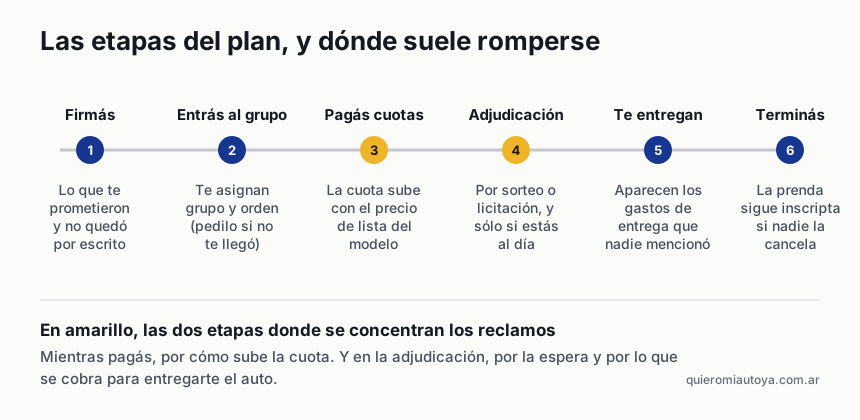
El grupo tiene un plazo de vigencia, que suele coincidir con la cantidad de cuotas del plan. Mientras el grupo esté vigente, seguís participando de los actos de adjudicación.
Si el grupo termina y nunca te tocó, corresponde la devolución de lo aportado, en las condiciones que fije tu contrato: cuándo se liquida, sobre qué valor se calcula y qué descuentos se aplican. Es uno de los momentos donde más problemas aparecen, y está en no me devuelven el dinero.
Hasta acá describimos el plan normal, en el que las cuotas cubren el valor completo del auto. Pero también existen los planes de cuota reducida, que se nombran con dos números: 70/30, 60/40, 80/20.
La lógica es siempre la misma: las cuotas se calculan sobre una parte del valor y el resto queda diferido para pagarlo más adelante. La cuota mensual baja, el precio del auto no.
La comparación de los formatos está en tipos de plan de ahorro, y la mecánica de la parte diferida, en el 70/30 por dentro.
Cada administradora publica sus propias condiciones, y ahí aparecen las diferencias que importan: cuántas cuotas dura el grupo, qué cargos cobra, qué pasa con la parte diferida, cuándo se liquida un haber. Por ahora tenemos una: cómo funciona Toyota Plan, armada con lo que publica la administradora, con fecha.
Conocer el mecanismo sirve para algo muy concreto: saber qué pedir y qué guardar antes de que haya un problema. Estos son los puntos donde el sistema falla más seguido, cada uno con lo que conviene hacer:
Valor móvil, cuota pura, alícuota complementaria, bien tipo, haber neto, plan caído. En el glosario del plan de ahorro está cada una explicada, y sobre todo qué implica para vos.
La mejor defensa en un plan de ahorro es aburrida y se arma antes del problema: pedí por escrito y guardá todo. La solicitud de adhesión, las condiciones generales, la proyección de cuotas que te mostraron, los mensajes con el vendedor.
Si ya tenés un problema y lo que te están diciendo no coincide con lo que firmaste, contanos qué pasó: te decimos si hay reclamo.
Cómo verificar vos mismo si tu cuota está bien calculada.
Es la decisión que más gente toma sola y la que más caro suele salir. Vale la pena entender qué se activa cuando dejás de pagar, antes de dejar de pagar.
Cómo saber si tu grupo ya cerró y qué tiene que mostrar la liquidación.
Cumpliste con todas las cuotas y la unidad sigue sin adjudicarse. Antes de resignarte o de dejar de pagar, hay tres cosas que conviene pedir por escrito.
Dar de baja no es lo mismo que dejar de pagar, y la diferencia entre una cosa y la otra puede ser todo lo que aportaste hasta hoy.
Ofreciste cuotas adelantadas para adelantar la entrega, no saliste adjudicado y ese dinero nunca volvió ni apareció imputado. Es uno de los reclamos más frecuentes.
Esperaste años, por fin te lo entregaron, y ahora vive en el taller. La garantía alcanza a más de uno, y la concesionaria no puede desentenderse.
Te hablaron de una entrega en seis meses, de una bonificación, de una cuota que se mantenía. Nada de eso estaba en el contrato, y eso no lo vuelve irrelevante.
Esperaste años, salió la adjudicación, y antes de darte la llave aparece una lista de gastos que nadie te había mencionado. Esa lista se puede pedir por escrito y se puede discutir.
Puede pasar de las dos maneras: que vos quieras cambiar de modelo, o que te lo cambien sin consultarte porque el tuyo dejó de fabricarse. Las consecuencias son muy distintas.
Esa diferencia es lo que analizamos. Escribinos por WhatsApp al +54 9 11 5105-7323 y te decimos si hay reclamo. La primera consulta no tiene costo y no te compromete a nada.
¿No sos de mandar audios? Dejanos los datos y te contactamos nosotros, en menos de 24 horas hábiles.
Recibimos tu consulta
La vamos a leer y te escribimos en menos de 24 horas hábiles.
Si WhatsApp no se abrió, seguí la conversación por acá.